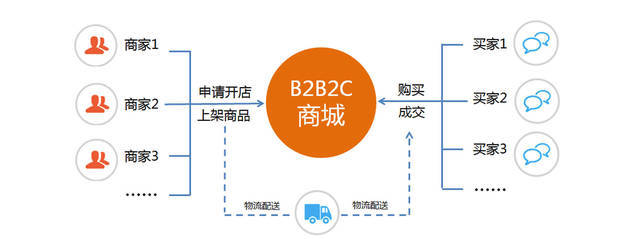
电子商务企业的会计核算流程具有其独特性,涉及线上交易、支付平台、物流配送等多个环节。以下流程图文字描述涵盖了从订单生成到财务报表输出的完整核算链条。
一、订单与收款环节
- 消费者在电商平台下单,系统自动生成订单记录(含商品明细、金额、优惠信息)。
- 消费者通过第三方支付(支付宝、微信支付、银行卡等)完成付款,资金暂存于支付平台账户。
- 会计人员每日导出支付平台账单,核对订单金额与实收金额,确认收入(或计入预收账款,待发货后确认)。
二、发货与成本核算环节
- 仓库根据订单拣货、打包、发货,系统生成出库单。
- 会计根据出库单结转销售成本(采用先进先出、加权平均等方法),同时记录库存商品减少。
- 物流费用(快递费、包装费)计入销售费用,按月与物流公司对账并取得发票。
三、平台费用与佣金环节
- 电商平台按销售额收取佣金、技术服务费,从支付款项中直接扣除或定期结算。
- 会计根据平台费用账单确认销售费用,取得平台开具的发票(或电子发票)。
- 营销推广费用(直通车、直播坑位费等)按实际消耗计入销售费用,需附推广平台对账单。
四、退换货与售后环节
- 消费者申请退货退款,经审核后原路退回款项,系统生成退货单。
- 会计冲减当期收入(或计入销售退回),同时调整成本(退回商品入库)。
- 换货业务需重新发货,按正常销售处理,但需注意收入确认时点。
五、资金提现与对账环节
- 支付平台账户资金提现至企业银行账户,会计记录银行存款增加、其他货币资金减少。
- 每月末,会计将银行流水、支付平台账单、订单系统数据进行三方对账,确保账实相符。
- 对账差异(如手续费、退款延迟)需查明原因并做调整分录。
六、税务处理与申报环节
- 根据确认的收入计算增值税销项税额(一般纳税人适用13%或9%税率,小规模纳税人按征收率)。
- 采购商品、物流服务等取得进项发票,认证抵扣进项税额。
- 按月或按季申报增值税、附加税、企业所得税(预缴),并完成个税代扣代缴(如有)。
七、期末结转与报表编制
- 期末结转损益类科目(收入、成本、费用)至本年利润。
- 编制资产负债表、利润表、现金流量表,确保勾稽关系正确。
- 生成财务报表后,进行财务分析(毛利率、费用率、库存周转率等),为经营决策提供依据。
八、存档与审计
- 所有电子凭证(订单、支付记录、发票、对账单)按档案管理规定归档保存。
- 定期内部审计或外部审计,检查核算流程的合规性与准确性。
以上流程图文字版可作为电商企业搭建会计核算体系的参考,实际执行中需结合企业业务模式(自营、平台、代销等)和会计准则要求进行调整。